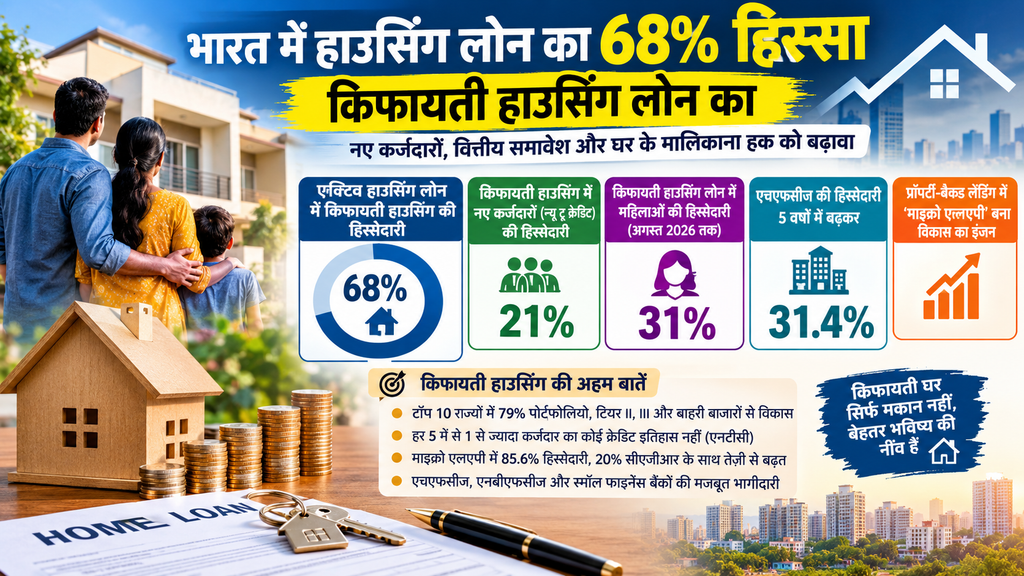
किफायती हाउसिंग लोन की कुल वैल्यू में अगस्त 2026 को खत्म हुए 12 महीनों में महिलाओं की हिस्सेदारी 31% रही, जो व्यापक क्रेडिट समावेश (फाइनेंशियल इन्क्लूज़न) में इस सेगमेंट की भूमिका को उजागर करता है
एचएफसीज़ (हाउसिंग फाइनेंस कंपनियों) की स्थिति मजबूत हुई है; किफायती हाउसिंग पोर्टफोलियो में उनकी हिस्सेदारी पांच वर्षों में बढ़कर 31.4% हो गई है
प्रॉपर्टी-बैक्ड लेंडिंग (संपत्ति के बदले ऋण) में ‘माइक्रो एलएपी’ विकास के एक मजबूत इंजन के रूप में उभर रहा है
जयपुर, अक्टूबर, 2026: किफायती हाउसिंग भारत के हाउसिंग फाइनेंस इकोसिस्टम का मुख्य आधार बनी हुई है; अगस्त 2026 तक एक्टिव हाउसिंग लोन में इसकी हिस्सेदारी लगभग 68% थी। हालाँकि, प्रॉपर्टी की बढ़ती कीमतें और महँगे घरों की बढ़ती माँग हाउसिंग मार्केट का स्वरूप बदल रही हैं, फिर भी किफायती हाउसिंग देश भर में नए कर्जदारों को जोड़ने, वित्तीय समावेश और घर के मालिकाना हक को बढ़ावा देने में एक महत्वपूर्ण भूमिका निभा रही है।
सीआरआईएफ क्रेडिट इन्फॉर्मेशन सर्विसेस प्राइवेट लिमिटेड (जिसे पहले सीआरआईएफ हाई मार्क के नाम से जाना जाता था) की ‘अफोर्डेबल हाउसिंग लोन और माइक्रो एलएपी ट्रेंड्स रिपोर्ट’ के अनुसार, एएफएचएल सेगमेंट पहली बार कर्ज लेने वालों को औपचारिक क्रेडिट सिस्टम में ला रहा है, कम सेवा वाले ग्राहक समूहों के बीच क्रेडिट तक पहुँच बढ़ा रहा है और बड़े शहरी केंद्रों से परे विकास के अवसर उत्पन्न कर रहा है। रिपोर्ट में हाउसिंग फाइनेंस कंपनियों (एचएफसीज़) की बढ़ती भूमिका, पोर्टफोलियो के बेहतर प्रदर्शन और आने वाले वर्षों में किफायती हाउसिंग के विकास को बनाए रखने में उभरते बाजारों के बढ़ते महत्व पर भी प्रकाश डाला गया है।
रिपोर्ट में माइक्रो एलएपी (प्रॉपर्टी के बदले लोन) सेगमेंट के बढ़ते महत्व पर भी जोर दिया गया है, जिसमें 25 लाख रुपए तक के प्रॉपर्टी लोन शामिल हैं। अगस्त 2026 तक, एक्टिव प्रॉपर्टी लोन में माइक्रो एलएपी की हिस्सेदारी 85.6% थी, जिसमें 83.1 लाख एक्टिव लोन के साथ 4.7 लाख करोड़ रुपए का बकाया पोर्टफोलियो शामिल है। इस सेगमेंट ने पिछले पांच वर्षों में लगभग 20% सीएजीआर (चक्रवृद्धि वार्षिक विकास दर) दर्ज की है। इसे हाउसिंग फाइनेंस कंपनियों (एचएफसीज़), एनबीएफसीज़ और स्मॉल फाइनेंस बैंकों की मजबूत भागीदारी का समर्थन मिला है, जो कम सेवा वाले कर्जदारों के लिए सुरक्षित क्रेडिट तक पहुँच बढ़ाने में इसकी बढ़ती भूमिका को रेखांकित करता है।
मुख्य बातें:
किफायती आवास (अफोर्डेबल हाउसिंग) भारत के हाउसिंग फाइनेंस मार्केट का मुख्य आधार बना हुआ है: अगस्त 2026 तक, कुल एक्टिव हाउसिंग लोन में किफायती हाउसिंग लोन की हिस्सेदारी लगभग 68% थी, जो उधार लेने वालों की संख्या के हिसाब से इसे सबसे बड़ा सेगमेंट बनाती है। पोर्टफोलियो आउटस्टैंडिंग में हिस्सेदारी थोड़ी कम होने के बावजूद, मार्केट में पैठ बनाने और नए ग्राहक जोड़ने के लिए यह सेगमेंट बहुत ज़रूरी है।
विकास तेज़ी से उभरते और बाहरी (पेरिफेरल) मार्केट की ओर बढ़ रहा है: किफायती हाउसिंग पोर्टफोलियो का लगभग 79% हिस्सा टॉप-10 राज्यों में केंद्रित है, जहाँ विकास मुख्य रूप से टॉप-100 शहरों से बाहर के इलाकों से हो रहा है। इससे टियर II, टियर III और बाहरी मार्केट का महत्व पता चलता है। उत्तर प्रदेश और राजस्थान जैसे राज्य विकास के प्रमुख केंद्र के रूप में उभर रहे हैं।
किफायती आवास वित्तीय समावेशन (फाइनेंशियल इन्क्लूजन) को बढ़ावा देने वाले सबसे मज़बूत कारकों में से एक है: हर पाँच में से एक से ज़्यादा किफायती हाउसिंग लोन ऐसे लोगों को दिए गए हैं जिनका क्रेडिट इतिहास नहीं था (एनटीसी- न्यू-टू-क्रेडिट), जो बड़े हाउसिंग लोन की तुलना में काफी ज़्यादा अनुपात है। जहाँ किफायती हाउसिंग लोन (एएचएफएल) में एनटीसी कर्जदारों की संख्या 20-22% के दायरे में रही, वहीं इसी दौरान ‘न्यू-टू-प्रोडक्ट’ (एनटीपी) कर्जदारों की हिस्सेदारी लगभग 70% रही, जो इस सेगमेंट में प्रोडक्ट-स्तर पर मज़बूत विस्तार को दर्शाता है।
लोन देने की मज़बूत रफ़्तार और लेंडर्स (ऋणदाता) की भागीदारी माइक्रो एलएपी के विकास को सहारा दे रही है: क्यू1 वित्त वर्ष 27 में माइक्रो एलएपी के तहत लगभग 32,000 करोड़ रुपए के लोन दिए गए (4.3 लाख अकाउंट्स में), और लोन देने की वैल्यू में साल-दर-साल 8.8% की बढ़ोतरी हुई। एचएफसीज़ मार्केट में अपनी हिस्सेदारी बढ़ा रहे हैं और अगस्त 2026 तक उनके पोर्टफोलियो आउटस्टैंडिंग में 21.1% की सालाना बढ़ोतरी दर्ज की गई, जबकि स्मॉल फाइनेंस बैंकों ने छोटे बेस से तेज़ी से विस्तार किया, जो इस सेगमेंट में लेंडर्स के बढ़ते भरोसे को प्रदर्शित करता है।
अगस्त 2026 में माइक्रो एलएपी पोर्टफोलियो के प्रदर्शन में सुधार हुआ, हालाँकि छोटे लोन में जोखिम अभी भी ज़्यादा है: ज़्यादातर माइक्रो एलएपी कैटेगरी में एसेट क्वालिटी में सुधार हुआ है, और एचएफसीज़ तथा एसएफबीज़ के प्रदर्शन में ज़्यादा सुधार देखा गया है। हालांकि, 10 लाख रुपए से कम के लोन पर बारीकी से नज़र रखने की ज़रूरत है। साथ ही, उधार लेने वालों के स्तर पर किए गए विश्लेषण से पता चलता है कि गोल्ड लोन लेने वाले ग्राहकों (जो कुल कर्जदारों का 9% हैं) में लोन न चुका पाने (डेलिंक्वेंसी) की दर अपेक्षाकृत ज़्यादा है, जिससे जोखिम का गहराई से आकलन करने की अहमियत और बढ़ जाती है।
हाउसिंग फाइनेंस कंपनियाँ (एचएफसीज़) ग्रोथ को आगे बढ़ाने में अहम् भूमिका निभा रही हैं: एचएफसीज़ ने अफोर्डेबल हाउसिंग पोर्टफोलियो में अपनी हिस्सेदारी अगस्त 2021 के 26.9% से बढ़ाकर अगस्त 2026 में 31.4% कर ली है। उनकी ग्रोथ तेज़ी से बढ़ रही है और वे पूरे इंडस्ट्री के मुकाबले आगे हैं, खासकर अफोर्डेबल और मिड-मार्केट हाउसिंग सेगमेंट में।
पोर्टफोलियो के प्रदर्शन में सुधार के अच्छे संकेत दिख रहे हैं: पिछले एक साल में अफोर्डेबल हाउसिंग में एसेट क्वालिटी में सुधार हुआ है, खासकर लोन न चुका पाने (डेलिंक्वेंसी) वाली मुख्य कैटेगरीज़ में। प्रदर्शन में सुधार खास तौर पर 10-25 लाख रुपए वाली कैटेगरी में देखा गया है; अलग-अलग तरह के लेंडर्स की कैटेगरीज़ में जोखिम के पैमानों (रिस्क मेट्रिक्स) का आकलन करने पर इस कैटेगरी में ज़्यादा सुधार दिखा है।
अफोर्डेबल हाउसिंग को लेकर इंडस्ट्री का नज़रिया काफ़ी सकारात्मक बना हुआ है, और सर्वे में शामिल लगभग 72% स्टेकहोल्डर्स का यही मानना है।
किफायती घरों (अफोर्डेबल हाउसिंग) को लेकर इंडस्ट्री का नज़रिया काफ़ी सकारात्मक बना हुआ है; सर्वे में शामिल लगभग 72% लोगों का मानना है कि अगले एक से तीन सालों में यह सेक्टर बहुत ज़्यादा या काफ़ी हद तक उम्मीद जगाने वाला है। जहाँ एक तरफ़ किफायती घर लोगों के घर के मालिक बनने, वित्तीय समावेश (फाइनेंशियल इन्क्लूजन) और क्रेडिट की पहुँच बढ़ाने में अहम् भूमिका निभा रहे हैं, वहीं दूसरी तरफ़ ‘माइक्रो एलएपी’ (माइक्रो लोन अगेंस्ट प्रॉपर्टी) सेक्टर की तेज़ी से हो रही बढ़ोतरी कम रकम वाले सिक्योर्ड क्रेडिट की बढ़ती मांग को दिखाती है। उम्मीद है कि ये दोनों सेक्टर मिलकर उभरते और कम सेवा वाले बाज़ारों में क्रेडिट की पहुँच को और बेहतर बनाएंगे। इसमें वैकल्पिक डेटा-आधारित अंडरराइटिंग, डिजिटाइज़ेशन, कम लागत वाली फंडिंग और सप्लाई-साइड सुधारों का भी सहयोग मिलेगा।